




-
当前位置:首页 > 解决方案

-
分期乐借5千以贷养贷的流程怎么走?哪一步最容易卡住?
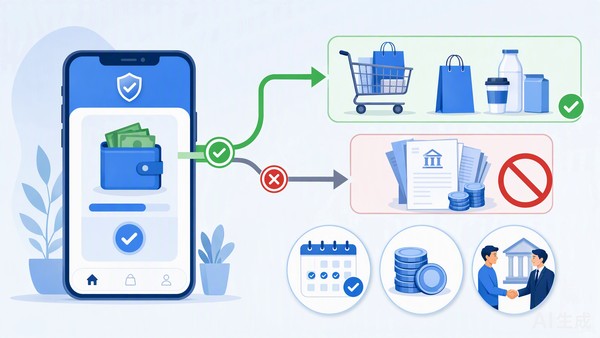
时间:2026-10-19 11:12 作者:商家在线 来源:秒到网内容摘要:分期乐借出来的5千元按借款合同只能用于日常消费,拿去还别的贷款属于用途违规,风控查到会要求一次性结清并收回剩余额度。资金本来就紧,走账单分期、最低还款或与平台协商停息挂账更稳,年化多在7.2%到24%,具体以申请时为准。想用分期乐借5千元去还别的贷款,这条路走不通。借款合同写死了这笔钱只能用于消费,拿去归还其他平台的欠款就是改变贷款用途。放款后钱会进指定的消费收款账户,平台通过受托支付和资金流向监测核查用途,一旦发现款项流进了还款账户,有权要求你一次性结清整笔借款,并把这条记录同步进征信。以贷养贷本身也填不满坑,欠款只会越滚越大。
分期乐借5千以贷养贷的流程怎么走?哪一步最容易卡住?
分期乐借出来的钱合同上让不让拿去还贷
不让。截至2026年10月,分期乐给每笔借款定的用途都是消费,不是还债。你在申请时勾选的用途、放款后的收款账户、以及能不能自主支付,都被这条约束卡着。5千元以内多数能自主支配,超过的部分不少走受托支付,钱直接打给商家而不是你的银行卡。等款项绕进另一家平台的还款通道,系统识别到用途和合同对不上,违规就成立了。有个用户三个平台的账单都压在月中到期,合计欠2.1万元,他从分期乐借出5千想去堵最小的那张,当天放款当天被风控标注,第二天就收到全额结清的通知。
真拿分期乐的钱还了别的贷款会出什么后果
最直接的后果是分期乐要求把这5千元连本带息提前一次性结清,同时冻结或关闭剩下的额度,之后再想提额基本没戏。
- 征信这一层:违规记录连着后面的逾期一起上报,再去办信用卡或房贷,审批时容易被认定资金链紧张。
- 成本这一层:为堵旧账又背一笔新债,年化7.2%到24%的利息照常算,多滚几期,本金没少,手续费倒多出一截。
周转不开又不想违规合规的办法有哪几种
先保住正在还的这期不出逾期,比急着借新钱更实际。分期乐App里能直接办两条路:账单分期把这期应还金额拆成3、6、12期,按剩余未还本金收分期手续费;最低还款一般还本期账单的10%就不算逾期,但没还的那部分按天计息。
办法 适合什么情况 要付的代价 账单分期 只是这月手头紧,下月能缓过来 按剩余本金收分期手续费,分得越久总利息越高 最低还款 这月实在凑不齐整笔账单 剩余部分按天计息,长期只用最低还款会越还越多 协商停息挂账 收入明显下降或遇到突发情况 要提供失业或疾病证明,谈下来最长能分60期,得主动打客服申请
说回这笔5千元:如果只是临时几天周转,账单分期或最低还款就能扛过这期,没必要去碰以贷养贷;如果是长期收入盖不住所有欠款,主动打客服电话申请个性化分期,比从另一个平台再借一笔划算得多。至于借出来的钱到底能不能这么用、逾期后又该怎么谈,逾期之后怎么和平台沟通里记了几种实际说法,更多还款和额度相关的规则,知识科普栏目里还有几篇可以对照。
- 相关文章
-
-
10-16找和分期乐一样好借的平台,正规持牌的要先看这些门槛
-
10-16分期乐能用微信还款吗?只在应急时用,别当常规渠道
-
06-30分期乐购物额度怎么套?分期乐额度如何使用
-
06-14分期乐终审不通过还可以申请吗?
-
06-06分期乐羊小咩鹿优选套出来?三种购物间接提现方法
-
06-03在分期乐和借呗借过钱影响贷款吗?
-
05-29分期乐购物额度变现的方式,24小时回收分期乐额度
-
- 相关评论
- 本栏最新
-
-
11-19美团月付逾期久是不是就不用还了?拖久了谁先吃亏?
-
11-18花呗授权朋友额度不等于对方能刷,先看这笔账记在谁头上
-
11-18分期乐分手机坑不坑,得看这几道门槛过了没有?
-
11-16分期乐大学生不符合?2026年最新规则和往年差在哪
-
11-13花呗没额度的人想分期,先还款把额度放出来,但当天未必能用
-
11-102026年分期乐取消学生系统了吗?和往年有什么不一样?
-
11-10分期乐付款不成2026年的规则变了,到底卡在哪一步?
-
11-06乐货分期逾期会怎么样?赶紧还上和拖着不还,后果差在哪?
-
11-06分期乐让我去仲裁院是真的吗?先分清催收话术和立案通知
-
10-19分期乐借5千以贷养贷的流程怎么走?哪一步最容易卡住?
-
- 专题推荐
